
Le marché des logiciels s’est effondré.
Et c’est exactement pour ça qu’Arthur peut vous rendre riche.
Arthur, self-made millionnaire à 27 ans en partant de 5 000 €, vient de placer une partie de sa propre fortune sur 5 éditeurs de logiciels soigneusement sélectionnés.
Voici pourquoi la crise actuelle est, selon lui, la plus grande opportunité d’achat qu’il ait vue en dix ans — et comment le suivre, position par position.
- ≈ 150 000 emplois tech supprimés en 2024 — et plus de 120 000 en 2025
- ÷ 2 à ÷ 3 : la valorisation de nombreux éditeurs de logiciels depuis leur pic de 2021
- + 19 000 % : la performance d’Arthur depuis ses débuts
- × 22 : son meilleur coup sur une tech française
Cher Lecteur,
Il y a quelques semaines, j’ai déjeuné avec Arthur à Paris
Nous nous voyons régulièrement depuis trois ans. Mais récemment, il a à peine touché à son assiette.
Il a posé son téléphone entre nous, écran allumé, et m’a dit une phrase que je n’ai pas oubliée :
« Christophe, je n’ai pas vu une anomalie pareille depuis dix ans. Et je veux que tes lecteurs en profitent»
Sur l’écran : un graphique. Une dizaine de courbes.
Et toutes racontaient la même histoire une histoire que vous n’entendrez pas sur BFM Business, et que vous ne lirez pas dans Les Échos.
Je vous montrerai ce graphique plus bas. Mais d’abord, il faut que vous compreniez pourquoi il existe.
En ce moment, les médias financiers vous montrent des chiffres qui font peur.
Des dizaines de milliers de licenciements dans la tech. Microsoft, Workday, Cisco qui taillent dans leurs effectifs.
Des éditeurs de logiciels dont le cours de Bourse a été divisé par deux, parfois par trois, depuis 2021.
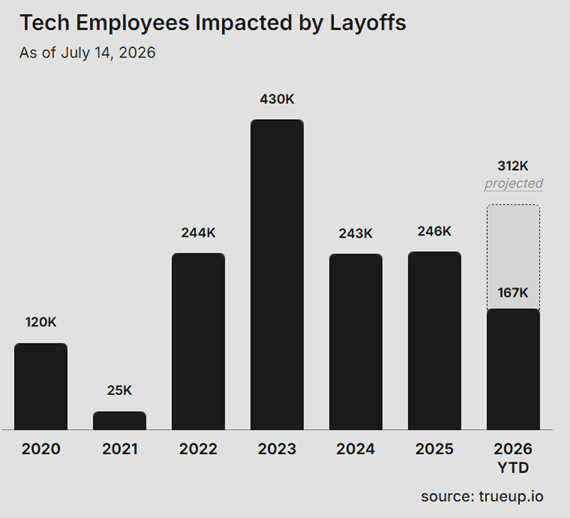
Et la conclusion des « experts » de plateau est unanime :
« Le secteur du logiciel est en crise. L’IA va tout remplacer. Le software, c’est terminé. »
Peut-être l’avez-vous cru, vous aussi. C’est normal : c’est ce qu’on vous répète du matin au soir.
Mais souvenez-vous du printemps 2020
Les mêmes plateaux annonçaient l’effondrement de l’économie mondiale.
Nous tenions ici le message inverse.
Et ceux qui ont acheté des entreprises de qualité pendant la panique ont vu leurs positions se redresser en quelques mois — puis s’envoler.
Aujourd’hui, la même mécanique se remet en place. Avec une différence de taille :
Cette fois, la thèse est encore plus solide.
Et je la tiens d’un homme qui a dix ans d’avance sur n’importe quel analyste de plateau.
Le train est en train de partir.
La seule question, c’est de savoir si vous serez à bord.
Dans les minutes qui viennent, je vais vous montrer :
- Pourquoi les cours des éditeurs de logiciels se sont vraiment effondrés — la véritable raison, pas celle des journalistes ;
- La preuve, chiffres officiels à l’appui, que ces entreprises n’ont jamais été aussi rentables ;
- Pourquoi les créateurs de l’IA eux-mêmes OpenAI et Anthropic en tête viennent de valider la thèse d’Arthur avec leur propre argent ;
- Et comment accéder aux 5 sociétés précises sur lesquelles Arthur vient de se positionner.
Installez-vous. Ces quelques pages pourraient compter parmi les plus rentables que vous lirez cette année.
Pour saisir l’ampleur de l’opportunité, il faut d’abord comprendre pourquoi les cours ont autant baissé.
Pas la version des journalistes. La vraie.
Je vous donne un indice : que vous évoquent les billets de Monopoly ?
Pendant des années, les grandes entreprises tech ont rémunéré une partie de leurs salariés en actions de leur propre société. Les professionnels appellent ça la Stock-Based Compensation — la rémunération en actions.
Imaginez que votre employeur vous dise :
« Je te paie 80 000 € par an : 30 000 € en cash… et 50 000 € en billets de Monopoly de notre entreprise, qui vaudront peut-être une fortune un jour. »
Voilà, en une phrase, comment la moitié de la Silicon Valley payait ses ingénieurs.
Le problème ? Ces « billets de Monopoly » avaient deux effets pervers.
D’abord, ils gonflaient les charges : les profits affichés paraissaient médiocres, alors que l’activité, elle, était excellente.
Ensuite et surtout chaque billet imprimé diluait les actionnaires. Plus l’entreprise embauchait, plus votre part du gâteau rétrécissait.
Prenez le leader mondial du CRM, les logiciels de gestion de la relation client. (Je ne peux pas le nommer ici : il fait partie des dossiers réservés aux membres.)
Son chiffre d’affaires est passé de 176 millions de dollars en 2005 à 41 milliards en 2025. Multiplié par plus de 230.
Extraordinaire, non ?
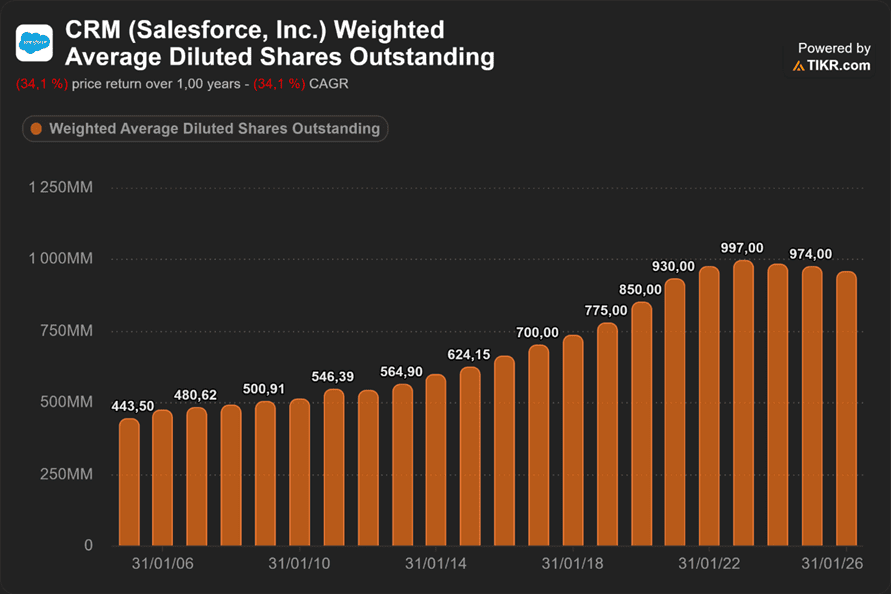
Sauf que dans le même temps, son nombre d’actions a lui aussi plus que doublé. Les actionnaires détenaient une part de plus en plus petite d’un gâteau de plus en plus gros.
Quand la croissance a ralenti et que l’IA est arrivée, les investisseurs ont vu rouge vif. Ils ont vendu. Massivement.
Puis tout a changé et presque personne ne l’a remarqué
Les licenciements massifs de 2024-2025, que les médias vous présentent comme une catastrophe, ont mis fin à cette pratique.
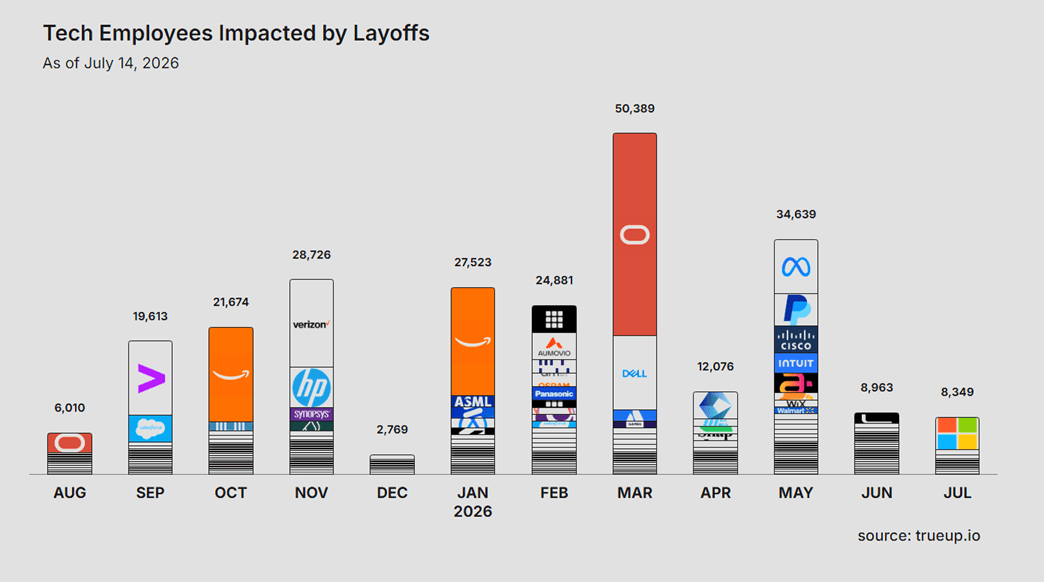
Les éditeurs de logiciels ont fait le ménage.
Fini les embauches de confort payées en papier. Fini la dilution permanente.
Notre leader du CRM a même opéré un virage historique en 2023 : pour la première fois, il détruit chaque année plus d’actions qu’il n’en émet.
Votre part du gâteau grossit à nouveau. Mécaniquement.
Et pour la première fois depuis des années, les vrais profits, ceux que le business génère réellement, apparaissent au grand jour.
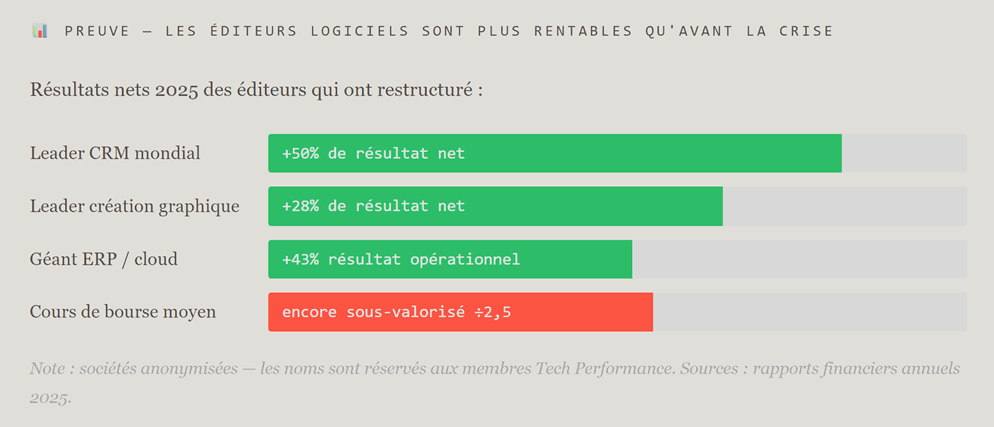
Des éditeurs plus rentables qu’avant la crise » sociétés anonymisées, source : rapports financiers annuels 2025
Vous comprenez ce que cela signifie ?
Les bilans de ces entreprises sont plus propres que jamais. Leurs profits progressent. Et pourtant, leurs cours de bourse dorment encore au sous-sol parce que le marché ne l’a pas encore intégré.
Un grand classique : contrairement à ce que l’on vous raconte, le marché n’est pas omniscient.
C’est ce qu’Arthur appelle la Grande Mue du logiciel.
Comme un serpent qui abandonne sa vieille peau, le secteur vient de se débarrasser de ce qui l’étouffait. L’animal qui en sort est plus fort, plus rentable, plus agile.
Mais le marché, lui, regarde encore la peau morte.
Cette fenêtre entre le moment où les fondamentaux s’améliorent et celui où le marché le reconnaît c’est exactement ce que les grands investisseurs attendent parfois des années pour acheter.
Elle est ouverte. Là. Maintenant.
Et si vous ne l’aviez pas vue, sachez que c’est bien normal : avec des comptes maquillés au papier Monopoly, même des professionnels s’y sont trompés. Il fallait savoir où regarder.
Arthur, lui, l’a vu.
Mais avant de vous le présenter, je dois répondre à la question qui vous brûle probablement les lèvres : l’IA va-t-elle réellement tuer le software ?
C’est l’objection numéro un. Celle que martèlent les médias : l’IA va automatiser la production de code, remplacer les éditeurs, tuer le logiciel.
Alors laissez-moi vous donner l’avis de quelqu’un d’un peu mieux placé qu’un chroniqueur de plateau.
Jensen Huang. Le fondateur et patron de Nvidia. L’homme qui fabrique les puces sur lesquelles tourne la quasi-totalité de l’intelligence artificielle mondiale.
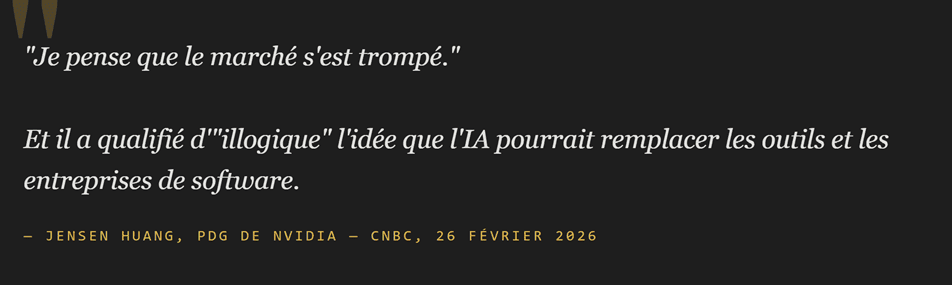
Et il expliquait pourquoi : les agents d’IA ne remplacent pas les logiciels. Ils les utilisent. Ils s’y branchent. Ils s’intègrent aux plateformes existantes.
Pensez-y une seconde.
Jensen Huang n’est pas un théoricien. C’est l’homme qui vend les pelles et les pioches à tous les chercheurs d’or de l’IA. Si quelqu’un sait où va l’argent de cette industrie, c’est lui.
Et s’il y a bien une personne qui aurait intérêt à vous faire croire que « l’IA va tout remplacer »… c’est encore lui.
Pourtant, ce n’est pas ce qu’il dit
C’est même tout le contraire.
Et l’Histoire regorge d’exemples similaires.
En 1849, pendant la ruée vers l’or en Californie, les vrais millionnaires n’étaient pas les chercheurs d’or. C’étaient ceux qui leur vendaient les pioches, les jeans et les provisions.
Les éditeurs de logiciels sont les véritables marchands de pioches de la révolution de l’IA.
Chaque modèle d’intelligence artificielle a besoin de logiciels pour être déployé, intégré et utilisé au sein des entreprises.
Sans logiciels applicatifs, les puces de Nvidia ne sont que des blocs de silicium hors de prix sur lesquels tournent des modèles qui n’ont aucune compréhension réelle de l’entreprise.
Arthur me présentait d’ailleurs cette idée en évoquant ses achats d’actions Palantir en 2023, entre 7 et 11 dollars.
Comment qualifiait-il Palantir à l’époque ?
Comme le système d’exploitation (« Operating System »), l’équivalent de Windows pour la donnée.
Son rôle est de récupérer les données des entreprises, issues de multiples logiciels, de sources variées et dans des formats hétérogènes, de les structurer, de les qualifier, puis d’en extraire des informations grâce aux interactions entre ces données.
La véritable force de Palantir, déjà à l’époque, résidait dans cette capacité à agréger et organiser des données extrêmement diverses. Or, c’est ce dont l’intelligence artificielle a besoin pour créer de la valeur à grande échelle.
Parce qu’en réalité, ChatGPT ne remplacera JAMAIS votre logiciel de comptabilité.
Les IA généralistes “ChatGPT, Claude, Gemini” savent tout faire un peu. C’est leur force… et leur limite.
Un éditeur de logiciel de comptabilité, lui, ne s’intéresse qu’à la comptabilité. Depuis vingt ans. Il connaît les règles fiscales de chaque pays, les cas particuliers de chaque secteur, les habitudes de chaque client.
Pour qu’une IA généraliste le remplace, il faudrait qu’elle devienne experte de la comptabilité française ET de la paie allemande ET de la logistique pharmaceutique ET de mille autres métiers tout en s’intégrant aux processus internes de chaque entreprise cliente.
Personne ne fera ça.
Pas même OpenAI.
Et ne me croyez pas sur parole : regardez ce que font les leaders de l’IA avec leur propre argent.
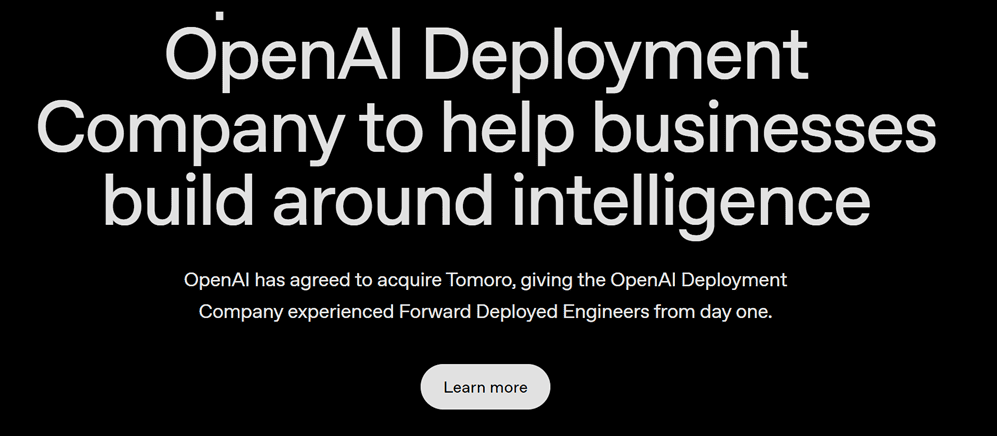
OpenAI vient d’annoncer la création d’une division entière — The Deployment Company — dont la mission est d’envoyer des ingénieurs spécialisés au cœur des entreprises, pour y déployer l’IA, repenser leurs processus critiques et leur infrastructure. Des ingénieurs de terrain, intégrés chez le client, métier par métier.
Et Anthropic, le créateur de Claude ? Son écosystème vient d’absorber Fractional AI, l’un des cabinets d’ingénieurs les plus réputés au monde pour la mise en œuvre de l’IA en entreprise — dans une opération menée aux côtés des géants de l’investissement Blackstone et Hellman & Friedman.
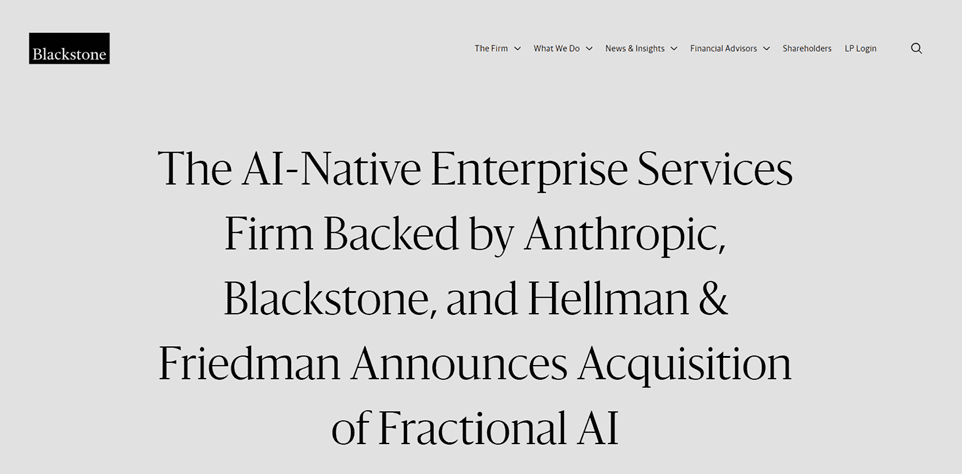
Traduction : les créateurs de l’IA dépensent des fortunes pour construire des ponts vers les entreprises.
Or, le pont le plus solide existe déjà.
Il s’appelle l’éditeur de logiciel spécialisé ou l’ESN mais qui présente plus de risques.
Trois atouts le rendent irremplaçable :
- Il possède les données métier. Des années de données clients, de cas réels, de processus internes — introuvables sur Internet, donc inaccessibles aux modèles des géants.
- Il est déjà dans la place. Ses logiciels tournent chez ses clients depuis des années. Il connaît les équipes, les enjeux, les interlocuteurs. Pour déployer une surcouche d’IA, personne n’est mieux positionné.
- Il profite de l’IA avant tout le monde. Les éditeurs sont les premiers clients des modèles d’IA — pour coder leurs propres logiciels plus vite. Moins de développeurs nécessaires, moins de rémunération en actions, plus de marge. La boucle est bouclée.
L’IA ne tue pas l’éditeur spécialisé.
Elle en fait son partenaire obligé et le rend plus rentable au passage.
Mais alors, vous pourriez me rétorquer, à raison :
« Si c’est si évident, pourquoi le marché ne l’a-t-il pas déjà intégré dans les cours ? »
La réponse est simple : parce que ça commence à peine. Et parce que le marché suit toujours le même ordre.
À chaque révolution technologique, les secteurs profitent de la hausse selon la même séquence :
| Vague | Secteur | Statut en 2026 |
|---|---|---|
| 1 | Infrastructure matérielle (puces, serveurs) | Déjà explosé — Nvidia : ≈ ×8 depuis 2023 |
| 2 | Infrastructure cloud (AWS, Azure, GCP) | En cours |
| 3 | Logiciel applicatif (SaaS, éditeurs) | Encore sous-valorisé — c’est ici que nous sommes |
| 4 | Adoption générale | À peine débutée |
La même séquence s’est produite lors des vagues internet (1995-2005), mobile (2007-2015) et cloud (2012-2020).
Avec un détail qui change tout : chaque vague est plus rapide que la précédente.
La révolution industrielle a mis 250 ans à se déployer.
Internet, 30 ans.
Le smartphone, 15 ans.
L’IA, elle, se déploie en quelques trimestres à peine.
La fenêtre entre « sous-valorisé » et « repricé » se referme donc plus vite que jamais.
Et elle a déjà commencé à bouger.
Regardez :
- Les revenus liés à l’IA du leader mondial du CRM ont bondi de +120 % en un an. Pour vous donner une idée : cette seule activité IA pèse déjà davantage que la totalité du chiffre d’affaires de l’entreprise en 2010. Pourtant, son cours reste loin de son pic de 2021.
- Le leader mondial de la création graphique vient de signer le meilleur trimestre de son histoire : 6,19 milliards de dollars de chiffre d’affaires, résultat net en hausse de +28 %. Son titre, lui, est encore traité comme celui d’une entreprise en difficulté.
Des profits records. Des cours au tapis. C’est l’anomalie que les grands investisseurs attendent parfois toute une carrière.
Arthur, lui, a déjà vécu ce scénario. Trait pour trait.
Et il en a tiré sa première fortune.
Retour en 2010-2011. Les petites valeurs du logiciel français traversent une tempête.
D’un côté, la fin de l’avantage fiscal TEPA qui avait poussé des dizaines de PME à s’introduire en Bourse avant la crise de 2008 s’arrête et fait s’effondrer leurs cours de 80 à 90 %.
De l’autre, l’arrivée du SaaS (le logiciel par abonnement), que tout le monde prend pour le fossoyeur des éditeurs traditionnels.
Les médias enterrent le secteur. Ça ne vous rappelle rien ?
Le SaaS, censé tuer ces sociétés, s’est révélé leur plus puissant catalyseur. Et Arthur, positionné au plus bas, en a lourdement profité :
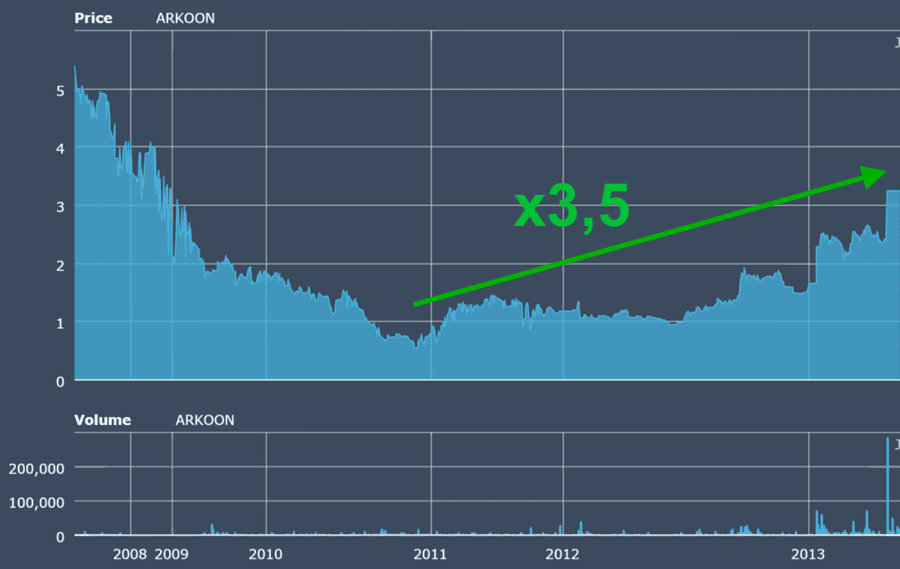
Arkoon, petit acteur français de la cybersécurité, acheté entre 0,85 et 0,95 € par titre. Racheté par le géant Airbus à 3,25 € moins de trois ans plus tard. ×3,5.
Cameleon Software, acheté vers 0,60-0,65 €. Vendu 2,20 € lors de l’OPA de l’américain PROS. ×3,5 également.
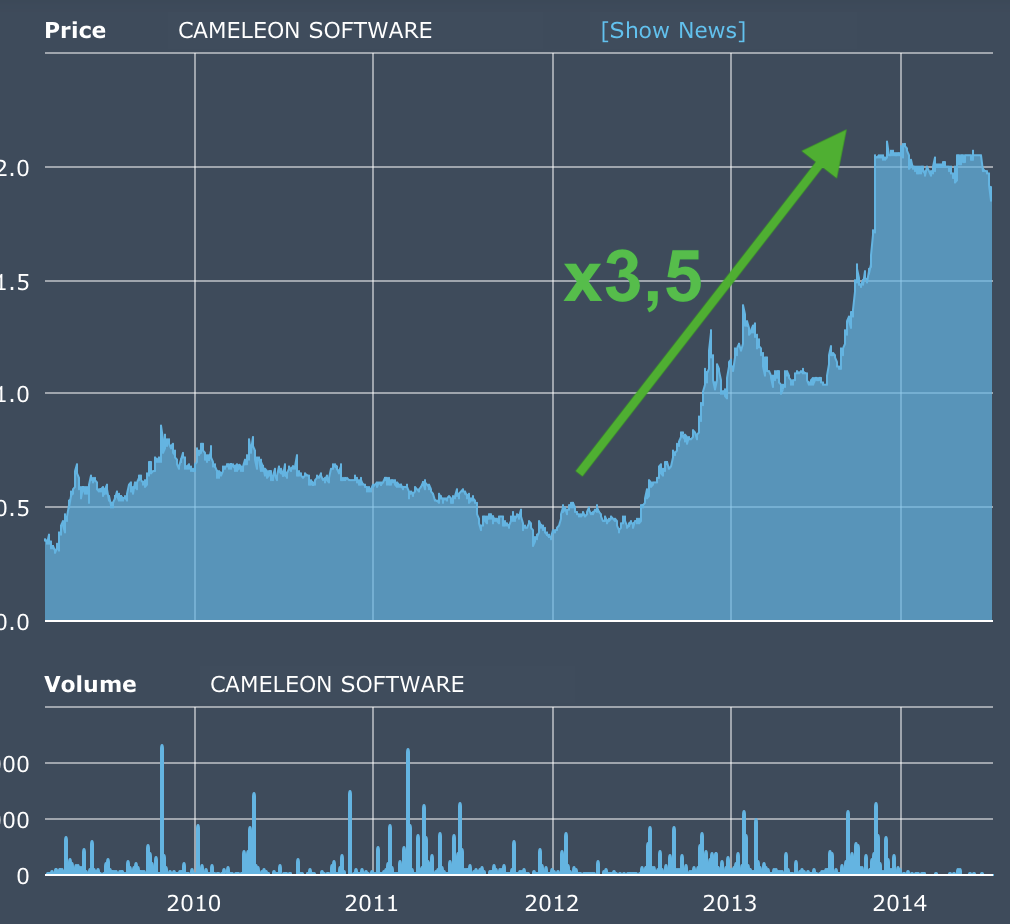
Une OPA (Offre Publique d’Achat), c’est quand un géant rachète une société cotée d’un coup, en payant généralement une belle prime aux actionnaires.
Retenez ce mot : vous verrez pourquoi il compte énormément aujourd’hui.
L’histoire ne se répète jamais à l’identique.
Mais elle rime furieusement.
Et cette fois, les éditeurs de logiciel ont une carte à jouer.
Cependant, avant de vous précipiter sur les dizaines d’acteurs du secteur,
Une précision, pour éviter tout malentendu.
Il ne s’agit surtout pas d’« acheter du logiciel les yeux fermés ».
Il s’agit d’acheter les bons éditeurs ceux (comme lors du SaaS avec Arkoon ou Cameleon) qui absorbent l’IA au lieu de la subir.
La différence est vitale.
L’histoire nous montre qu’à chaque révolution technologique laisse derrière elle un cimetière d’entreprises dépassées.
Souvenez-vous de Nokia.
En 2007, leader incontesté du téléphone mobile. Sa direction était persuadée que personne ne voudrait d’un écran tactile. Après l’iPhone, l’action a perdu 94 % de sa valeur. L’entreprise ne s’en est jamais remise.
Dans la tech, la règle du winner takes all ‘le gagnant rafle tout’ est impitoyable : quelques champions concentrent l’essentiel de la valeur. Les autres disparaissent.
C’est vrai pour les éditeurs.
Et c’est vrai pour les investisseurs.
Ceux qui achètent les gagnants de la vague suivante propulsent leur épargne. Ceux qui se trompent de cheval — ou qui restent immobiles — la regardent stagner. Ou fondre.
Ce tri entre futurs gagnants et futurs perdants, c’est un métier à part entière.
Cela relève presque d’une pratique sportive ou artistique.
Et Arthur est de très loin le meilleur expert que je connaisse.
Il n’est pas analyste dans une grande banque.
Il n’est pas passé par HEC ni par Sciences Po.
Il n’a même pas terminé ses études.
Il est pourtant devenu millionnaire à 27 ans, en partant de 5 000 €. Soit une performance cumulée d’environ +19 000 %.
Sa spécialité : l’innovation et la disruption.
Sa méthode de travail : l’analyse en profondeur, augmentée par une utilisation intensive de l’IA en praticien, pas en touriste.
Attention : je ne vous parle pas d’un « spécialiste BFM Business » qui parle beaucoup et ne gagne rien (même s’il y a déjà été invité). Je vous parle d’un investisseur qui engage son propre argent. Et qui gagne gros.
Jugez plutôt :
- ×4 sur Microsoft. Acheté en 2013-2014, sous les 40 $, à l’époque où tout le monde trouvait la société ringarde. +861 % depuis, hors dividendes : de quoi transformer 10 000 € en plus de 96 000 €.
- ×9 sur Apple. ×14 sur Amazon. Misés bien avant qu’ils ne deviennent les mastodontes actuels de quoi transformer 1 000 € en 14 000 €.
Mais surtout :
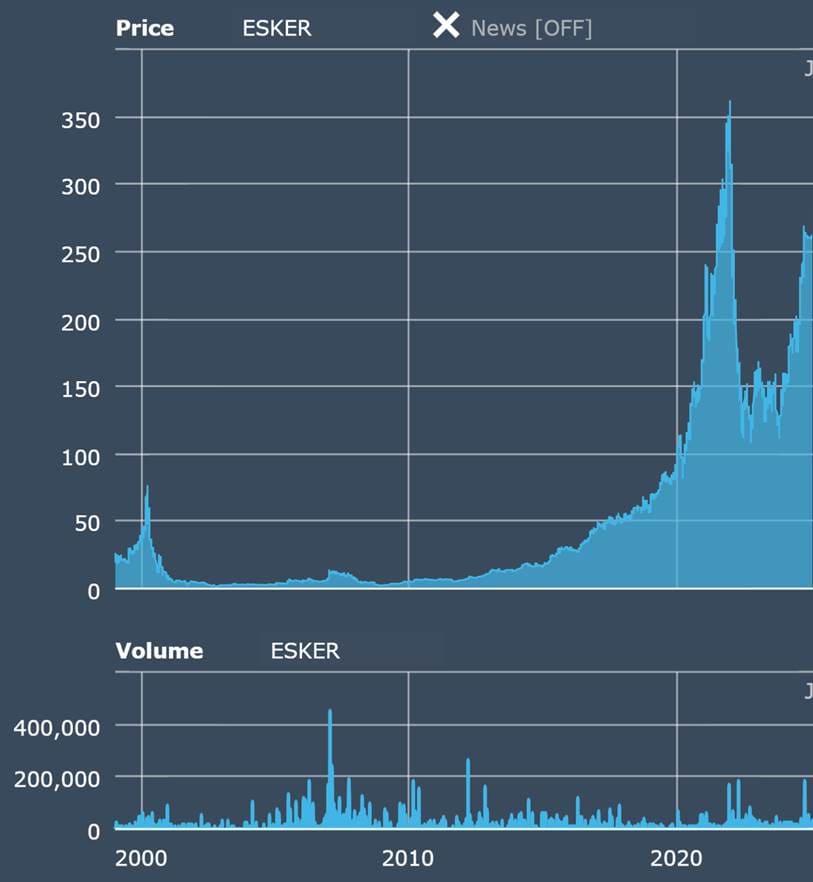
- ×12 sur Esker, le spécialiste français de la dématérialisation de documents. Attardons nous sur Esker qui à subis le même parcours qu’Arkoon ou Cameleon une toute petite action Française que le marché avait qualifié de morte en 2008-2011 et regarder la suite !
- ×22 sur Mint (ex-Budget Telecom), une small cap que personne — littéralement personne — ne regardait.
- +257 % en moins d’une semaine sur la biotech française UV Germi, en plein Covid.
Ces trois derniers noms, je parie que vous n’en aviez jamais entendu parler. C’est normal. Ce genre de pépites ne passe ni à la télévision, ni dans les notes des courtiers. Il faut aller les chercher là où personne ne regarde.
Voici une synthèse de son parcours hors normes :
| Année | Le coup | Le résultat |
|---|---|---|
| 2009 (15 ans) | Ouvre son premier PEA à travers ses parents avec 5 000 €, en pleine crise des subprimes | Le point de départ |
| 2011 | Mine ses premiers bitcoins à 0,70 € pièce | Coup de chance ou flair pour les technologies naissantes ? À vous de juger |
| 2012 (18 ans) | PEA plafonné | ×30 — 150 000 € de plus-value, dont les OPA Arkoon et Cameleon |
| 2016 | Iscool (éditeur de jeux mobiles, racheté par Hachette) | +289 % |
| 2016 | Mint, la small cap invisible | ×22 |
| 2016 | Octo Technology (ESN française), de 7,23 € à 22 € | +214 % en 7 mois |
| 2019 | Lysogene (biotech française) | +300 % en 1 mois |
| 2020 | UV Germi, en plein Covid | +257 % en moins d’une semaine |
Ce n’est pas de la chance. C’est une méthode.
Une méthode qui lui a apporté des résultats.
Et qui aujourd’hui lui forge une de ses convictions les plus fortes.
Il suffit de voir ce qu’il fait à titre personnel.
Il vient tout juste d’ajouter 5 cibles logiciels qui ont de grande chance de finir dans son tableau de chasse des baggers (Société sur lequel on à fait plus de 2x la mise).
Mais Arthur ne se contente pas d’acheter des actions d’éditeurs. Il achète des éditeurs entiers.
Depuis 2020, il rachète de petites sociétés de logiciels françaises des entreprises réalisant moins de 500 000 € de chiffre d’affaires, en les finançant par de la dette bancaire classique, à taux fixe en achetant du revenu récurrent.
Son pari de départ tenait en deux intuitions :
- Beaucoup de dirigeants de petits éditeurs approchent de la retraite, sans repreneur possible. Reprendre une société de logiciels quand on n’est pas soi-même technicien du code et commercial est quasi impossible ce qui élimine la famille et la plupart des acheteurs. Résultat : ces sociétés se vendent pour une bouchée de pain.
- L’IA allait permettre de réécrire ces vieux logiciels rapidement, à un coût raisonnable et de leur redonner dix ans d’avance.
Résultat : pendant que le marché payait les éditeurs de plus de 50 M€ de chiffre d’affaires jusqu’à 15 fois leur résultat d’exploitation, Arthur achetait les siens entre 2 et 3,5 fois. Et aujourd’hui encore, il continue d’emprunter et d’acheter entre 1,5 et 2,5 fois, alors que les grands acteurs ne rachètent plus, car ils ont payé leurs acquisitions trop cher.
Le résultat d’exploitation, ou EBIT, c’est ce que gagne réellement l’activité, avant impôts et éléments financiers. Payer 2 fois l’EBIT au lieu de 15, c’est acheter le même euro de profit sept fois moins cher.
Ses deux intuitions sont aujourd’hui validées par les faits. Et ses banquiers continuent de le suivre dans un pays où plus personne n’arrive à lever un euro.
Ceux qui me lisent depuis longtemps savent qu’Ataraxia connaît bien ce principe du private equity : nous l’exploitons ensemble depuis des années.
Alors retenez bien ceci :
Quand un homme engage sa signature personnelle auprès de sa banque pour acheter des éditeurs de logiciels…
… et qu’il vous dit que les éditeurs cotés en bourse sont bradés…
… ce n’est plus une opinion.
C’est un engagement
Un engagement fondé sur des décisions rationnelles, issues d’une stratégie rigoureuse qui a déjà fait ses preuves.
Une stratégie qui tient en trois étapes.
Et qui décrit exactement ce qu’il fait aujourd’hui sur les éditeurs de logiciels.
Étape 1 : comprendre la tendance technologique porteuse
Big data, IA, objets connectés, cloud…
Arthur distingue les vraies disruptions des effets d’annonce.
Aujourd’hui, la tendance, c’est le repricing du logiciel applicatif à mesure que l’IA s’y intègre — avec une exigence nouvelle : dans les mois qui viennent, acteurs de l’IA comme éditeurs devront prouver à leurs clients un vrai retour sur investissement.
Ceux qui y parviendront rafleront la mise.
Étape 2 : identifier les entreprises qui vont le plus en profiter
On ne s’enrichit pas « dans l’IA » : on s’enrichit dans une entreprise précise.
Arthur en suit plus d’une centaine, en analyse sérieusement 10 à 15 chaque mois, épluche les bilans, rencontre les équipes.
Il connaît personnellement la plupart des dirigeants de la tech française : il sait quels projets de R&D sont sur le point d’aboutir, quels fonds s’apprêtent à entrer au capital, quelle société attire les convoitises.
Parfaitement légal,
Mais totalement inaccessible à l’investisseur ordinaire.
Étape 3 : analyser les flux de capitaux pour optimiser le timing
Une bonne technologie ne suffit pas : il faut anticiper où va l’argent, et quand.
C’est là qu’Arthur — lui-même conseiller en investissement, au contact des flux au quotidien — fait la différence.
Son terrain de chasse favori : les small caps françaises et européennes, souvent 50 à 100 millions d’euros de capitalisation. Celles qui l’ont rendu millionnaire. Il y ajoute des big caps solides pour amortir la volatilité — et quand les géants deviennent plus attractifs que les petites valeurs, il n’hésite pas à inverser la pondération.
Le compromis parfait : des pépites assez rares pour viser une croissance explosive, et des mastodontes assez installés pour dormir tranquille.
Et une règle d’or : Arthur n’investit que lorsqu’il repère une opportunité asymétrique — risque limité, potentiel de gain explosif.
« Mais pourquoi un homme qui gagne des millions partagerait-il ses meilleures idées ? »
La question est légitime. Voici la réponse, en trois points très simples :
- Arthur est positionné sur le secteur massivement. Il mange sa propre cuisine. Ses résultats ne dépendent pas de vous.
- Ataraxia le rémunère pour son travail d’analyse tout comme un grand fonds rémunère son directeur des investissements.
- Votre réussite est notre meilleure publicité. Un membre qui gagne est un membre qui reste, et qui parle de nous. Nos intérêts sont alignés avec les vôtres. C’est aussi simple que ça.
Est-ce que ça marche « en vrai » ? Vérifiez vous-même.
Depuis trois ans qu’Arthur travaille avec nous, voici ce que nos membres ont pu réaliser en le suivant — dates à l’appui :
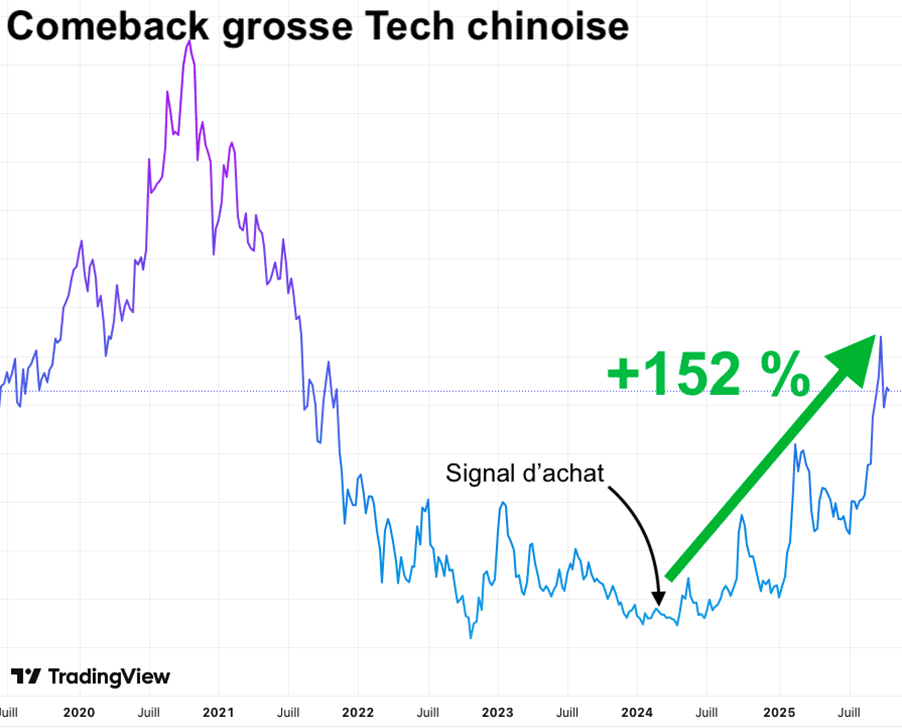
La tech chinoise, 2024 se traitait à des multiples ridicules. Personne n’y croyait — moi le premier, je vous l’avoue.
Arthur, lui, avait repéré le catalyseur : Pékin venait de siffler la fin de la partie et d’exiger des géants qu’ils ferment leurs filiales déficitaires (comme SunArt, l’équivalent chinois de Carrefour, chez Alibaba).
Le même mécanisme que notre papier Monopoly : des profits cachés qui remontent à la surface. Résultat pour nos membres : +124,1 % de quoi transformer 1 000 € en 2 241 €. Certains ont même pu loger un géant chinois… dans leur PEA, via une société cotée en Europe.
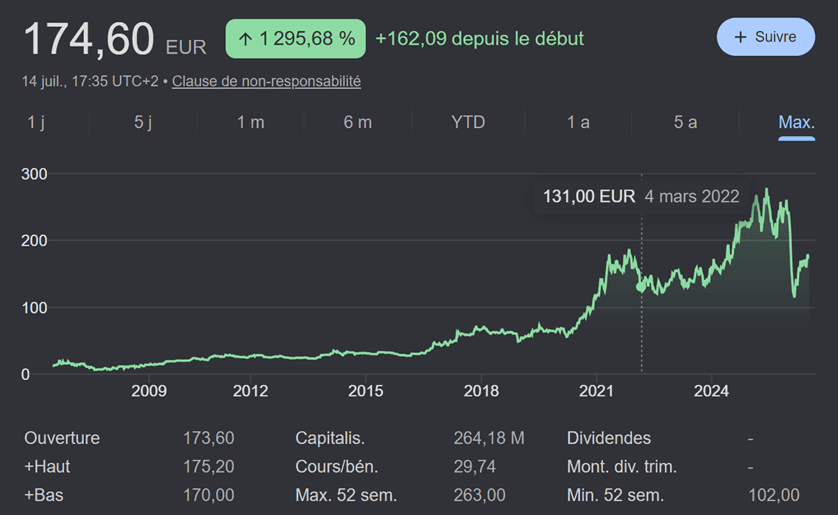
Sidetrade, pépite française du logiciel : conseillée entre 145 et 160 € en septembre 2023, vendue entre 235 et 250 € en mai 2025. Environ +50 %.
Lumibird, conseillée à 7,74 € le 20 novembre 2024, vendue à 16,85 € le 26 août 2025. +118 % et ceux qui l’ont conservée ont fait encore mieux.
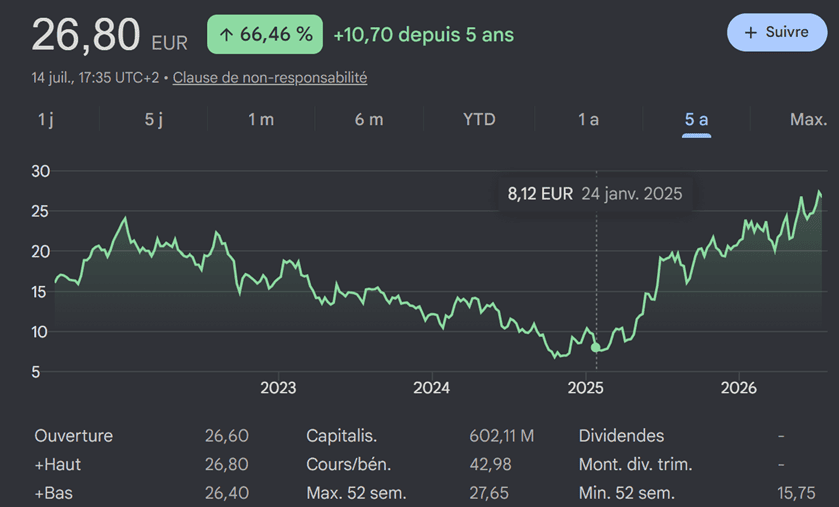
Exail, achetée à 38,31 €, revendue à 121,30 € en août 2025. ×3,2.
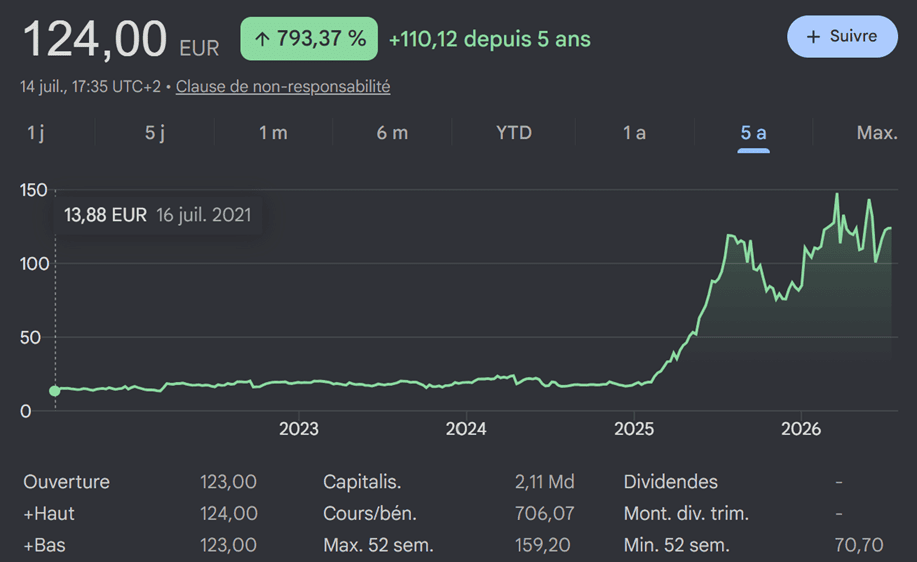
Samsung, ramassée fin 2025 à 520,12 € sur un creux de valorisation historique.
Elle cote aujourd’hui 1 433,86 €. ×2,75.
C’est d’ailleurs pour financer cet achat qu’Arthur avait arbitré Lumibird.
Voilà comment raisonne un professionnel : chaque euro doit travailler là où le potentiel est maximal.
Et le plus frais : PayPal.
Début 2026, Arthur indiquait à nos membres que la valorisation était absurde et que, selon ses contacts, un fonds de private equity et la société Stripe préparaient une offre.
Achat conseillé vers 43-45 $. Le 15 mai 2026, la presse annonçait l’offre. Nos membres étaient déjà à bord.
Je pourrais continuer.
Mais vous avez compris l’essentiel.
Ce ne sont pas des « backtests ». Ce ne sont pas des promesses. Ce sont des recommandations datées, envoyées à nos abonnés, avec de vrais résultats.
Et de vraies règles de prudence : toutes les positions ne sont pas des succès, aucune méthode n’est infaillible, et Arthur est le premier à couper une ligne quand la thèse ne se déroule pas comme prévu.
C’est aussi ça, le métier.
En revanche, rien de plus dangereux pour l’investisseur que l’excès de certitudes.
Il est essentiel de savoir remettre ses convictions en question.
Sinon, on finit nécessairement par se prendre un mur.
Et sur cette thèse d’investissement, Arthur voit deux objections principales.
Objection n°1 : « Et si l’IA finissait vraiment par remplacer les éditeurs de logiciels ? »
C’est la peur qu’entretiennent les médias. Réfléchissez deux minutes.
Qui va déployer l’IA dans les entreprises ? Qui va l’intégrer aux logiciels de facturation, de gestion client, de paie ? L’IA générique ne remplace pas un CRM ou un outil de trésorerie : elle s’y branche.
Les meilleurs éditeurs ne se font pas remplacer par l’IA. Ils l’absorbent. C’est exactement pour cela que leurs revenus IA explosent : +120 % par an et déjà plus d’un milliard de dollars chez le leader du CRM — qui facture désormais à ses clients l’utilisation de ses propres « jetons » d’IA propriétaires.
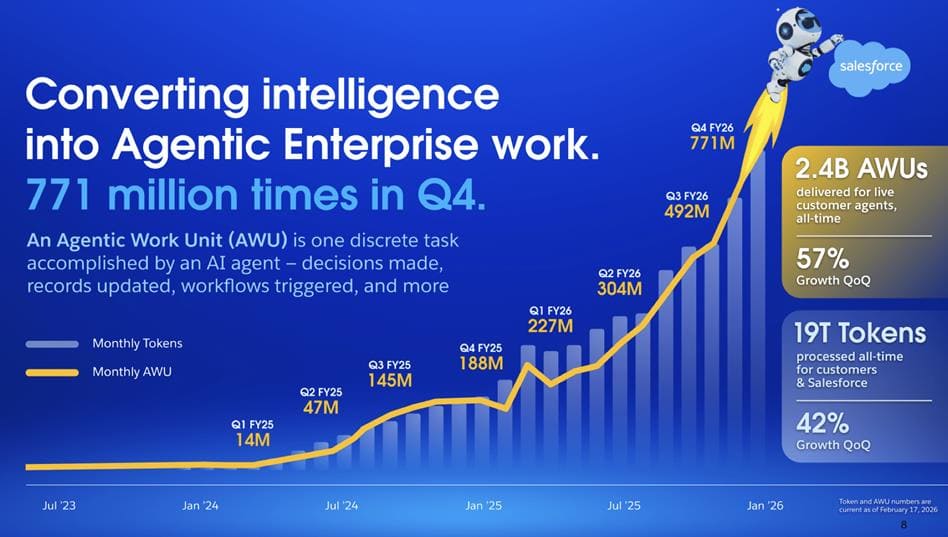
Et ce scénario, Arthur l’a déjà vécu deux fois. Le smartphone devait tuer les éditeurs : il a tué les plus faibles et rendu les autres plus puissants.
Le SaaS devait les enterrer : il a fait la fortune de ceux qui l’ont adopté — et celle d’Arthur au passage.
L’innovation ne rase jamais un secteur entier. Elle l’écrème : elle élimine les moins efficaces et concentre la valeur chez les meilleurs.
Tout le travail consiste à identifier les meilleurs. C’est précisément le travail d’Arthur.
Objection n°2 : « La tech a déjà beaucoup monté. Je n’arrive pas trop tard ? »
Vous confondez deux choses très différentes — et cette confusion coûte cher.
Le hardware de l’IA (Nvidia, TSMC…) a effectivement déjà explosé. C’était la vague n°1.
Mais les éditeurs de logiciels, eux, ont été emportés par la panique générale : beaucoup se traitent encore à leurs niveaux de 2019-2020, alors que leurs profits ont battu des records en 2025.
Le retard n’est pas dans les puces.
Il est dans le logiciel.
Un exemple qui devrait vous faire tiquer : même parmi les GAFAM, le leader incontesté du cloud se traite aujourd’hui en valeur d’entreprise rapportée au résultat d’exploitation, la mesure préférée des professionnels à sa valorisation la plus faible depuis près de dix ans.
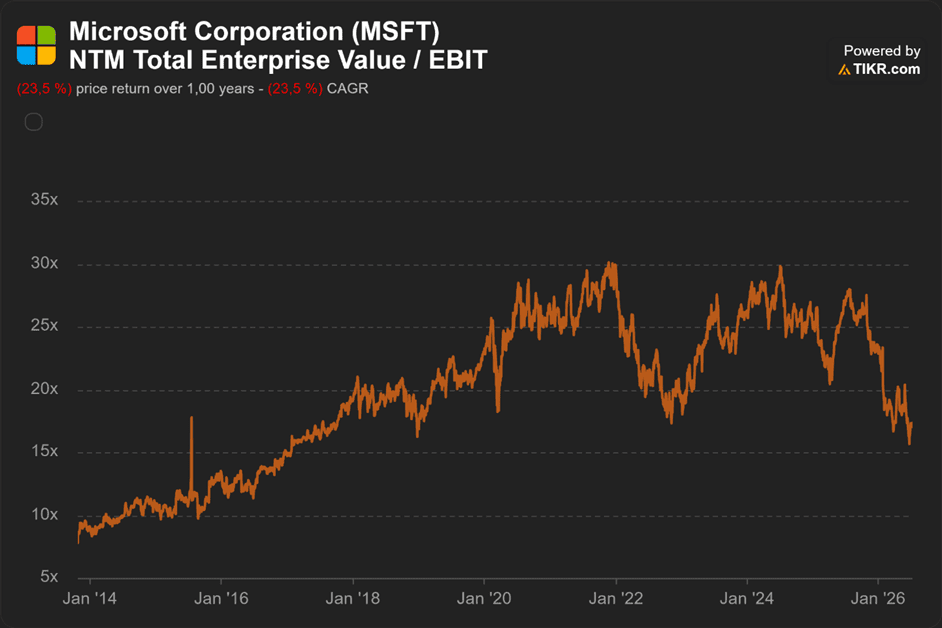
Quand les plus grandes entreprises du monde sont bradées, imaginez les small caps que personne ne suit.
En revanche, vous vous en doutez bien : ce genre d’opportunités disparaît vite.
Arthur travaille avec nous depuis trois ans.
Je ne l’avais jamais vu insister comme il insiste aujourd’hui.
La dernière fois qu’il a insisté lourdement ?
Début 2023, quand il nous pressait d’acheter du Bitcoin.
Vous connaissez la suite.
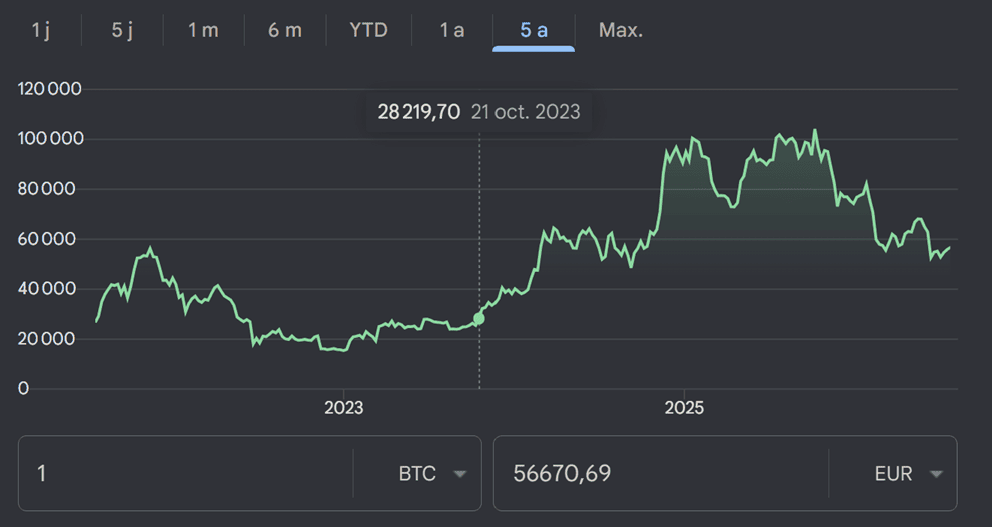
Sa façon de voir les choses : tous les 18 à 24 mois, le marché offre une opportunité majeure.
Une vraie. Le genre d’anomalie qui ne devrait pas exister.
Aujourd’hui, elle est massive. Et elle est sur le logiciel.
Vous vous souvenez du graphique qu’il m’a montré à ce déjeuner ? Le voici.
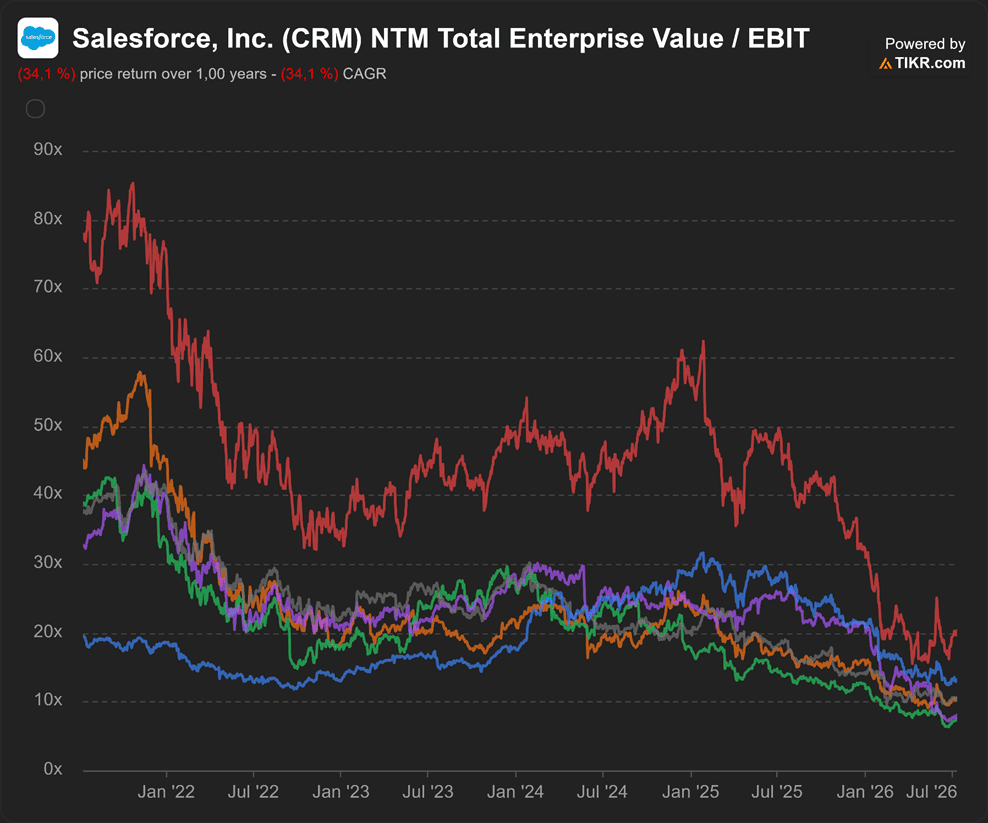
Le panier d’éditeurs leaders suivi par Arthur croissance, rachats d’actions, valorisations au plus bas depuis 2008
Chacune de ces sociétés est leader de son secteur, gestion client, comptabilité, création graphique…
Toutes sont encore en croissance, certaines à plus de 10 % par an dans leurs derniers résultats.
Toutes réduisent leur rémunération en actions, trimestre après trimestre.
Toutes se sont engagées publiquement à améliorer leur efficacité.
Et toutes se traitent à des valorisations qu’on n’avait plus vues depuis 2008.
Arthur a un mot pour ça : une ABERRATION.
Le marché n’a pas encore compris que :
- l’IA serait le catalyseur de ces sociétés
- l’optimisation du développement réduirait les coûts, limiterait la dilution et doperait les marges.
Le marché se trompe souvent.
Mais jamais très longtemps.
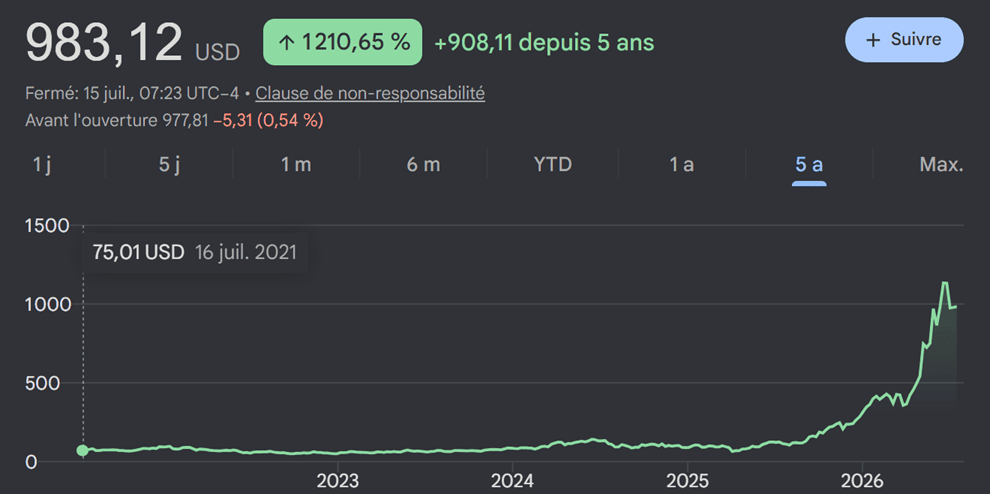
Micron des années d’abandon, puis une explosion une fois le catalyseur devenu impossible à ignorer
Regardez Micron : délaissée pendant des années, puis repricée violemment quand la hausse des prix de la mémoire est devenue une évidence.
Ceux qui attendaient « d’y voir plus clair » ont fini par acheter deux fois plus cher.
C’est exactement ce genre de configuration qu’Arthur sait identifier avant tout le monde — c’est ainsi qu’il a ramassé Samsung sur son creux de 2025, avant qu’elle ne fasse ×2,75.
Et cette fois, les catalyseurs sont concrets et datés :
- La facturation électronique devient obligatoire en France
Avec un calendrier qui s’enclenche dès septembre 2026.
Des millions d’entreprises vont devoir s’équiper : une manne réglementaire pour les éditeurs positionnés — dont l’un figure parmi les 5 pépites.
- Les publications de résultats
Chaque trimestre, les profits records deviennent un peu plus visibles. Un jour, le marché ouvrira les yeux. D’un coup.
- La vague d’OPA
À ces prix, les géants et les fonds font leurs courses.
Arkoon, Cameleon, PayPal : vous avez vu ce que ça donne quand Arthur est positionné avant l’offre.
Il ne faut pas un miracle pour qu’une small cap de 50 M€ prenne +50 % en quelques semaines.
Un contrat signé.
Un article.
Une offre de rachat.
Ça suffit.
Arthur sera au courant avant tout le monde.
La vraie question est : le serez-vous aussi ?
Vous pouvez vous positionner tout de suite.
Arthur vient de finaliser sa sélection : cinq éditeurs de logiciels qu’il suit depuis des mois.
Bilans épluchés.
Dirigeants rencontrés.
Flux de capitaux analysés.
Il vient de se positionner dessus.
Voici ce que je peux déjà en dire :
| # | La cible | Ce qu’en dit Arthur |
|---|---|---|
| 1 | Le leader français des logiciels de communication client, en train de devenir un acteur majeur de la facturation électronique | « Une société en pleine transformation : elle intègre l’IA à ses produits et, surtout, elle tire profit de la facturation électronique obligatoire. Objectifs de croissance relevés sur sa branche logiciel, environ 4,5 % de dividende et aucune dilution. » |
| 2 | Le leader mondial du CRM, revenus IA +120 % en un an | « La sécurité du portefeuille. Le cours est encore loin de son pic, et le momentum est là. » |
| 3 | Le leader mondial des logiciels de création graphique | « Une croissance de métronome, des rachats d’actions massifs, une accélération sur l’IA — et une technologie clé que tout l’écosystème va devoir lui payer. » |
| 4 et 5 | Réservées aux membres | « Deux éditeurs à forte croissance dont les produits sont vitaux pour l’IA. L’un des deux est éligible au PEA. » |
Je pourrais vous en dire davantage.
Mais chaque détail supplémentaire est un indice de trop et ce dossier perd de sa valeur à chaque euro que ces titres reprennent.
Les noms, les analyses complètes, les prix d’achat conseillés et les objectifs de cours.
Tout se trouve dans le dossier réservé aux membres de Tech Performance.
Ils ont toutes les cartes en main pour profiter de cette nouvelle vague.
Car Tech Performance, ce n’est pas qu’une liste de cinq noms.
Très loin de là.
Tech Performance, c’est un suivi complet, au quotidien, pour répliquer la stratégie d’Arthur sans y passer vos soirées.
Concrètement, voici votre première année :
- Le Dossier de lancement : « Les 5 pépites de la Grande Mue » disponible immédiatement après votre inscription. Les 5 sociétés, la thèse complète d’Arthur sur chacune, les prix d’achat conseillés. (Valeur : 997 €)
- Onze rapports mensuels en vidéo chaque mois, Arthur présente ses nouvelles pépites et passe le portefeuille en revue, position par position : ce qu’on garde, ce qu’on renforce, ce qu’on allège. (Valeur : 2 497 €)
- Mes douze analyses graphiques mensuelles le momentum, les niveaux d’entrée et de sortie. Le bon titre acheté au mauvais moment reste une mauvaise affaire ; mon travail est de vous l’éviter. (Valeur : 597 €)
- Le canal Telegram privé, animé au quotidien par Arthur s’il se passe quelque chose d’important sur une position, vous le savez en temps réel. Pas dans trois semaines. C’est ce canal qui fait la différence entre vendre à ×3… et tenir jusqu’à ×22. (Valeur : 1 297 €)
Votre premier mois ressemblera à ceci :
- le jour de votre inscription, vous téléchargez le dossier des 5 pépites et vous passez vos premiers ordres — 500 € suffisent pour démarrer.
- Chaque matin, en 30 secondes, vous consultez le Telegram d’Arthur avec votre café.
- Et chaque mois, en un quart d’heure devant son rapport vidéo, vous ajustez.
C’est tout.
À ce stade, vous vous demandez peut-être combien coûte un tel service.
Les services de recherche indépendants de ce niveau se vendent couramment entre 3 000 et 5 000 € par an.
Et franchement, au vu du travail fourni, ce serait justifié.
Mais avant de parler du tarif, laissez-moi ajouter ce que je considère comme la plus belle bibliothèque de bonus jamais offerte par Ataraxia.
Bonus n°1 : « Facture électronique : l’éditeur français sous-valorisé qui pourrait faire ×3 en 18 mois. » Comment profiter d’une obligation réglementaire française à travers un seul titre. (Valeur : 197 €)
Bonus n°2 : « Posséder les meilleurs modèles d’IA du monde… en 8 actions. » OpenAI, Anthropic et les autres ne sont pas cotés ? Qu’importe : voici comment s’y exposer via Prosus, Alibaba, Microsoft, Alphabet, Zoom, Amazon, Meta et Baidu. (Valeur : 197 €)
Bonus n°3 : « PEA sans frontières. » Trucs et astuces pour loger les plus belles valeurs du monde dans votre PEA sans passer par un ETF — dont un leader mondial de l’audio et un géant de l’internet chinois. (Valeur : 147 €)
Bonus n°4 : « Les 4 ESN européennes valorisées comme en 2008. » Accenture, Infotel, Sword, Wavestone : les sociétés de services qui déploieront l’IA dans les entreprises, aujourd’hui à prix cassés. (Valeur : 197 €)
Bonus n°5 : « L’immobilier coté en PEA, avec 30 à 40 % de décote sur la valeur des actifs. » Le placement que votre banquier ne vous proposera jamais. (Valeur : 147 €)
Faites le compte.
| Ce que vous recevez | Valeur |
|---|---|
| Dossier de lancement « Les 5 pépites de la Grande Mue » | 997 € |
| 11 rapports mensuels vidéo d’Arthur | 2 497 € |
| 12 analyses de marché par Christophe | 597 € |
| Canal Telegram privé quotidien | 1 297 € |
| 5 rapports bonus + masterclass | 885 € |
| Valeur totale | 6 273 € |
Votre tarif : 1.997 € pour l’année. Soit 166 € par mois. Soit 5,47 € par jour.
Moins d’un sixième de la valeur réelle du service.
Et moins que ce que beaucoup d’épargnants laissent chaque année en frais de gestion à leur banque
Pour des conseils que vous connaissez déjà.
Remettons ce chiffre en perspective une dernière fois :
Jamais votre banquier ne vous donnera ce niveau d’information.
Vous pourriez lire La Tribune et Le Revenu, écouter BFM toute l’année :
Vous n’auriez pas le dixième de ce contenu actionnable.
Arthur, lui, passe sa vie entre Paris, Genève, Milan et Monaco, au contact direct des dirigeants et des investisseurs qui font le marché.
C’est cette information-là que vous recevez.
Chaque jour.
Pour le prix d’un café-croissant.
Paiement 100 % sécurisé (CB / Visa / Mastercard). Facture sur demande. Accès immédiat à l’ensemble du service.


Le terrain de chasse d’Arthur — les small caps européennes — possède un autre atout que les techs américaines n’auront jamais : l’éligibilité au PEA.
Et ce n’est pas un détail.
Après 5 ans de détention, les plus-values d’un PEA ne supportent que les prélèvements sociaux : 18,6 % depuis 2026.
Sur un compte-titres ordinaire, c’est la flat tax : 31,4 %.
Concrètement : sur 10 000 € de plus-value, vous gardez 8 140 € en PEA… contre 6 860 € en compte-titres. 1 280 € d’écart. Sur une seule opération.
À performance égale, vous conservez donc une part nettement plus grande de vos gains — année après année, mécaniquement.
Il suffit même d’une performance moindre pour obtenir le même résultat net.
C’est un avantage que les abonnés des grandes lettres américaines ne connaîtront jamais.
Je veux que votre décision d’aujourd’hui soit la plus simple de l’année.
Voici comment nous retirons le risque de l’équation.
Vous bénéficiez de ma TRIPLE garantie
#1 Ma Garantie Satisfait ou Remboursé de 30 jours

Rejoignez Tech Performance.
Téléchargez le dossier des 5 pépites.
Suivez le Telegram.
Si le service ne vous convient pas, un message au service client suffit : remboursement intégral, sans question, sans justification.
#2 Ma Garantie Sans-engagement

Vous arrêtez quand vous voulez. Un simple message suffit.
#3 Prix bloqué à vie

Votre tarif ne changera jamais — même quand le service s’enrichira, même quand le prix augmentera pour les nouveaux membres.
Autrement dit : le seul scénario où vous perdez… c’est celui où vous ne testez pas.
Tech Performance est-il fait pour vous ? Soyons directs.
| C’est fait pour vous si… ✅ | Ce n’est PAS pour vous si… ❌ |
|---|---|
| Vous êtes déjà investi et voulez passer à la vitesse supérieure | Vous cherchez un gain garanti, sans aucun risque |
| Vous n’avez jamais investi dans la tech, mais voulez le faire comme un pro | Vous n’êtes pas prêt à tenir vos positions dans la durée |
| Vous comprenez que les opportunités exceptionnelles naissent dans les crises | Vous voulez vendre au premier +20 % (et rater les ×22) |
| Vous pouvez consacrer au moins 500 € pour démarrer | Vous cherchez du trading haute fréquence |
Dans un an, vous serez dans l’un de ces deux scénarios.
Scénario n°1 : vous n’avez rien fait.
Le repricing du logiciel a suivi son cours — comme les vagues internet, mobile et cloud avant lui.
Et vous lisez les articles qui expliquent, après coup, pourquoi c’était « évident ».
Encore une fois.
Scénario n°2 : vous êtes membre de Tech Performance.
Vous êtes positionné sur les 5 pépites depuis le premier jour, Arthur à vos côtés, alerte après alerte.
Et quand votre entourage découvrira « l’incroyable rebond du logiciel » au journal de 20 heures, vous sourirez.
Parce que vous y étiez avant.
Le vrai risque, ce n’est pas d’essayer : avec la garantie, essayer ne vous coûte rien.
Le vrai risque, c’est de ne rien faire.
Rappels importants
Investir en actions, y compris dans la tech, comporte des risques de perte en capital.
Les performances passées d’Arthur ne préjugent pas des performances futures.
Nous montrons ce que nous faisons nous-mêmes ; libre à vous de répliquer ou non.
N’investissez jamais plus que ce que vous êtes prêt à perdre.
Questions & Réponses
Faut-il un capital minimum ?
Comptez au moins 500 € pour un investissement initial qui en vaille la peine, puis réinvestissez à votre rythme.
Faut-il des connaissances particulières ?
Non. Tout est expliqué pas à pas, y compris l’ouverture d’un PEA ou d’un compte-titres.
Si vous savez passer un ordre de bourse — ou si vous êtes prêt à apprendre en une heure — vous savez tout faire.
Combien de temps cela demande-t-il ?
Une à deux heures au début si vous partez de zéro.
Ensuite, tout est réplicable en une quinzaine de minutes par mois.
Le Telegram se consulte en 30 secondes.
Quel horizon de placement ?
Arthur vise le moyen-long terme — sauf lorsqu’il estime le potentiel épuisé ou qu’une meilleure opportunité se présente.
Dans les deux cas, vous êtes alerté.
Les résultats sont-ils garantis ?
Non — et fuyez quiconque vous promet le contraire.
Les actions tech sont plus performantes, mais plus volatiles ;
Arthur atténue le risque en pondérant le portefeuille avec des big caps solides.
Pourquoi Arthur partage-t-il ses idées au lieu de les garder ?
Parce qu’il est déjà positionné avant de publier, que son travail d’analyse est rémunéré par Ataraxia, et que votre réussite est notre meilleure publicité.
Ses gains ne dépendent pas de vous — mais votre fidélité fera notre réputation.
J’ai déjà raté la hausse de l’IA. N’est-ce pas trop tard ?
C’est précisément l’objet de cette lettre : le hardware a monté (vague n°1), le logiciel applicatif ne s’est pas encore repricé (vague n°3).
C’est la fenêtre actuelle.
Relisez la section sur la séquence des vagues — puis décidez.
Quel âge faut-il avoir ?
Il n’y a pas d’âge.
Arthur a commencé à 15 ans.
Le plus tôt reste le mieux : c’est le temps qui fabrique les ×22.
Le succès de nos clients parle pour nous :